Durante años, el banco fue un lugar al que ibas solo cuando tenías que hacer un trámite específico: una transferencia, un pago o una gestión. Y, si podías, lo evitabas a toda costa: entrar parecía complicado y sentías que «perdías dinero». Bank of America, lo cambio.
Bank of America apostó por algo distinto: darle al cliente motivos para volver más allá de la transacción puntual, hasta conseguir que sus servicios formen parte de su día a día. Con este enfoque, el banco registró en 2025 más de 16.600 millones de accesos digitales, un 15 % más que el año anterior.
Fuente: Bank of America, 10 de marzo de 2026. [1]
Esto no se explica por los beneficios económicos, sino, sobre todo, por una estrategia que combina tecnología, personalización y Behavioral Design. La clave está en ir más allá de los productos bancarios y generar interacciones constantes con los clientes, adaptadas a sus inquietudes y necesidades.
La recurrencia no es lo mismo que la retención. Muchos clientes mantienen cuentas bancarias durante años y las utilizan muy poco, pero pocos mantienen una relación de confianza a lo largo del tiempo.
Tres elementos lo hacen posible
Para conseguirlo, Bank of America combina tres elementos complementarios que llevan la experiencia de usuario al siguiente nivel: la IA conversacional, las notificaciones personalizadas y el programa de fidelización.
No se trata simplemente de añadir funcionalidades a una aplicación. La oportunidad está en que cada interacción resuelva una inquietud o una necesidad concreta, aportando valor al cliente más allá del producto.
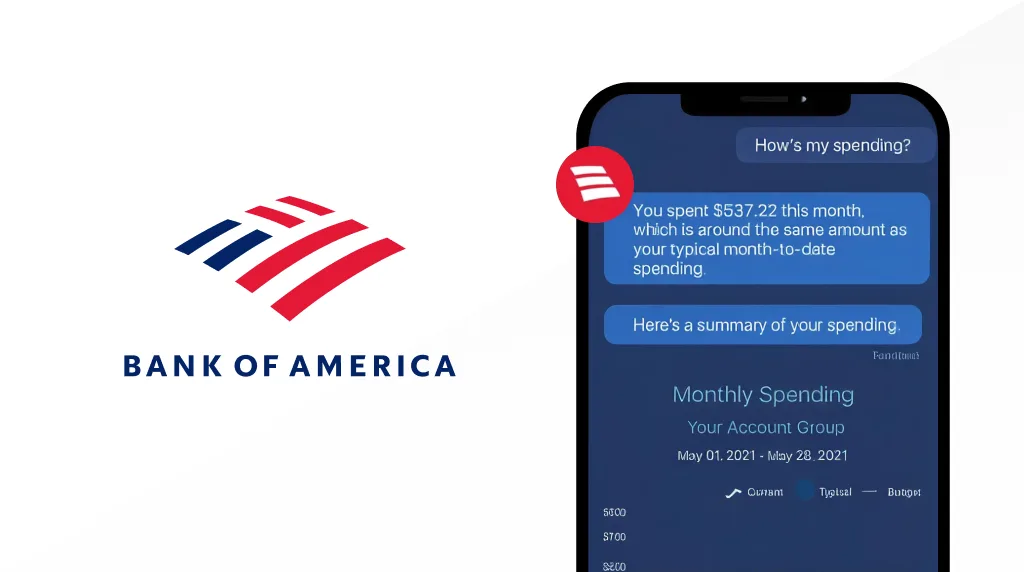
IA conversacional: Erica, de responder preguntas a acompañar las finanzas del día a día
Erica se lanzó en 2018 como asistente financiero virtual y, desde entonces, ha evolucionado hasta superar las 3.200 millones de interacciones. En 2025, 20,6 millones de usuarios interactuaron con ella cerca de 700 millones de veces.
Fuente: Bank of America, 10 de marzo de 2026. [1]
Su valor está en acercar la gestión financiera al usuario, permitiéndole realizar consultas y gestiones sin tener que navegar por los diferentes apartados de la aplicación.
Erica ayuda no solo a localizar movimientos y realizar transferencias, sino también a gestionar hábitos de gasto e inversiones. De esta forma, la relación con el banco no tiene por qué limitarse al momento en que el usuario necesita ejecutar una operación.
En 2025, Erica superó los 3.000 millones de interacciones y había atendido a más de 42 millones de clientes desde su lanzamiento. Además, registraba alrededor de 58 millones de interacciones mensuales. [2] [3]
Estas cifras permiten entender que Erica no se limita a responder preguntas, sino que busca personalizar la experiencia y multiplicar los motivos para utilizar la app bancaria, integrándose en la vida cotidiana del usuario a través de sus hábitos financieros.
Notificaciones personalizadas: volver cuando importa
El segundo elemento consiste en mantener el contacto con el usuario, más allá de las transacciones puntuales que tenga que hacer o de promociones molestas que el cliente no necesita.
En 2025, Bank of America envió 13.300 millones de alertas, un 12 % más que el año anterior. Además, el número de clientes suscritos a alertas superó los 38 millones.
Fuente: Bank of America, 10 de marzo de 2026. [1]
Estas cifras muestran la escala de un canal que permite no solo comunicar información financiera sin esperar a que el cliente entre en la aplicación, sino también invitarlo a volver a ingresar.
Esto se logra a través de las funciones proactivas de Erica, que permiten identificar suscripciones recurrentes y hábitos de gasto, así como anticipar la evolución de los saldos durante los siete días siguientes. [3]
Consideremos la diferencia entre tener que revisar nuestra cuenta, y recibir información que nos ayude a anticiparnos a esa situación. En el primer caso, debemos identificar la necesidad y se convierte en un pain. En el segundo, parte de ese esfuerzo desaparece: la información llega sin que el usuario tenga que iniciar la búsqueda, y así sutilmente va integrando los mensajes como parte de su rutina.
En Behavioral Design esto responde a cómo funcionan el timing y la atención. No basta con que la información sea útil; también importa que aparezca en el momento en que puede ayudarnos a comprender una situación o tomar una decisión.
Por eso, el objetivo no es enviar más notificaciones, sino conseguir que cada una tenga sentido para quien la recibe. Cuando una alerta aporta valor, puede convertirse en un motivo para volver. En cambio cuando interrumpe sin una razón clara, corre el riesgo de convertirse en ruido (lo que casi siempre nos pasa).
Fidelización: ampliar los motivos para volver
El tercer elemento es el programa de fidelización, que amplía la estrategia al replantear la relación entre el banco y sus clientes. A través de BofA Rewards, Bank of America busca trascender las gestiones bancarias habituales e integrarse en el día a día del cliente.
En febrero de 2026, Reuters informó de que el banco ampliaría el acceso a su programa para atraer a más clientes, sustituyendo el programa Preferred Rewards y facilitando el acceso a su nueva propuesta a clientes con una cuenta corriente personal elegible, sin exigir un saldo mínimo. [4]
El programa se lanzó el 27 de mayo de 2026, y en sus primeras siete semanas reportó más de 3 millones de clientes inscritos. Adicionalmente, cerca de un millón ya había utilizado Deals, su funcionalidad de ofertas comerciales.
Fuente: Bank of America, 21 de julio de 2026. [5]
BofA Rewards reúne distintos beneficios, entre ellos bonificaciones en las recompensas de tarjetas elegibles, ofertas de devolución de dinero y descuentos en más de 15.000 comercios. [5] Pero lo verdaderamente especial era cómo hacía sentir al usuario: motivado, exclusivo, y en control.
¿Qué hay detrás de estos resultados?
La clave conductual está en ampliar la relación con el banco más allá de las necesidades financieras puntuales, incorporándolo a momentos y actividades de la vida cotidiana. Y es que, si bien los beneficios económicos forman parte de esta propuesta, lo que logró esa escalada en recurrencia residió en las oportunidades de interacción que generaba.
Para conseguirlo, el concepto de gamificación desempeña un papel importante. Consiste en aplicar mecánicas propias de los juegos en entornos de no-juego. En este caso con el objetivo de fomentar la motivación y reforzar el engagement para fortalecer la conexión con el banco. La gamificación, bien diseñada, facilita además los procesos y los vuelve más eficientes. Y no, sus mecánicas no pueden copiarse de la competencia de turno.
En BofA Rewards, esta lógica se refleja en una estructura de niveles y beneficios asociados personalizados, que permite al cliente progresar y acceder a ventajas que de verdad le importan según sus propios deseos. Así, el programa convierte la relación con el banco en una experiencia en la que el cliente puede avanzar, superarse, y sentir que merece esas ventajas gracias a sus propias acciones, fortaleciendo su implicación a lo largo del tiempo.
¿Qué otros principios de Behavioral Design intervienen?
Estos tres elementos, la IA conversacional, las alertas personalizadas y el Programa de fidelización, responden a una misma pregunta: ¿cómo conseguir que la relación con el banco no dependa exclusivamente de una necesidad puntual?
Desde el Behavioral Design, podemos entenderlos a través de estos tres principios:
– Humanización: Erica permite expresar una necesidad en lenguaje natural y recibir información adaptada al contexto del cliente. En lugar de obligarlo a conocer la estructura de la aplicación, acerca el servicio a la forma en que las personas buscan respuestas.
– Timing: las notificaciones y las orientaciones proactivas acercan información al usuario sin que tenga que acordarse de buscarla. El momento importa porque una información puede pasar desapercibida si llega tarde, o resultar especialmente útil cuando ayuda a anticiparse a una situación sin parecer invasiva.
– Logro y progreso: los beneficios y las recompensas ofrecen un incentivo adicional para mantener la relación con el servicio, pero para que este enfoque tenga valor, el usuario debe percibir qué obtiene, por qué le interesa y por qué lo merece, no limitarse a acumular ventajas que nunca utilizará.
La combinación de estos elementos es lo que hace poderoso este caso. Erica facilita la interacción; las notificaciones acercan información relevante en el momento justo; y el Programa de fidelización amplía las oportunidades de interacción. Cada iniciativa actúa de una manera distinta pero complementaria, contribuyendo a que el banco esté presente en más momentos de la vida cotidiana del cliente.
En Behavioral Design, no basta con diseñar una intervención que parezca prometedora. Hay que comprobar si realmente facilita el comportamiento que buscamos y si ese cambio se mantiene, para esto es indispensable entender al usuario en su particular contexto y descifrar su momento mental al relacionarse con los productos.
El caso de Bank of America muestra cómo una app bancaria puede motivar al cliente a volver a ingresar más allá de necesidades financieras puntuales: recibiendo ayuda, anticipándose a una situación u obteniendo un beneficio relevante para su vida.
En ese sentido, la recurrencia no surge simplemente de añadir funcionalidades o multiplicar los puntos de contacto. Se trata de diseñar cada interacción para que tenga sentido desde la perspectiva del usuario y responda a sus deseos e intereses del día a día.
En Flat 101 somos especialistas en este punto de encuentro entre IA y Behavioral Design, desarrollando experiencias y modelos conversacionales funcionales que aportan valor y crean razones para regresar.
La recurrencia no se pide. Se diseña.
Fuentes
[1] Bank of America (10 de marzo de 2026). BofA AI and Digital Innovations Fuel 30 Billion Client Interactions. Datos de accesos digitales, alertas e interacciones con Erica correspondientes a 2025.
[2] Bank of America (8 de abril de 2024). BofA’s Erica Surpasses 2 Billion Interactions, Helping 42 Million Clients Since Launch. Datos sobre clientes atendidos, interacciones y orientaciones personalizadas desde el lanzamiento de Erica.
[3] Bank of America (20 de agosto de 2025). A Decade of AI Innovation: BofA’s Virtual Assistant Erica Surpasses 3 Billion Client Interactions. Datos sobre la evolución de Erica, sus interacciones y sus funciones proactivas.
[4] Reuters (18 de febrero de 2026). BofA expands loyalty program to attract more customers. Información sobre la ampliación del programa de fidelización y el contexto competitivo.
[5] Bank of America (21 de julio de 2026). 3 Million+ Clients Enroll in New BofA Rewards Program in First Seven Weeks. Datos sobre inscripciones, uso de Deals y beneficios del programa.