La tarificación tradicional de coches basada en variables sociodemográficas es hoy un alto coste de oportunidad para las compañías aseguradoras. A través de los arquetipos conductuales en seguros, las entidades pueden tarificar sobre la evidencia del comportamiento y no sobre suposiciones para captar perfiles altamente rentables de baja exposición y frenar la fuga de asegurados hacia la competencia.
Imagina contratar un servicio donde no importa lo cívica, cuidadoso o responsable que seas: pagarás exactamente lo mismo (o más) porque alguien de tu edad o código postal tuvo un accidente la semana pasada.
Esa es la experiencia que millones de conductores sufren cada año al renovar su seguro de auto. Las aseguradoras han perfeccionado la captación en canales digitales, pero han dejado intacto el núcleo de su propuesta de valor. Algo que plantea una pregunta incómoda para la industria: ¿por qué se sigue cobrando por quién es la persona en el papel, cuando ya podemos premiar cómo interactúa y conduce en el mundo real?
Arquetipos conductuales en seguros: cómo pasar de la inferencia demográfica a la evidencia del comportamiento
Actualmente, las empresas aseguradoras siguen una tarificación tradicional de coches que basa sus primas, principalmente, en datos estadísticos como la edad del conductor, el tipo de auto, la zona de residencia, el historial de siniestros… Pero rara vez en cómo se conduce realmente el coche.
Estas variables sociodemográficas continúan justificando la prima de riesgo, pero son aproximaciones estáticas. La propia EIOPA (European Insurance and Occupational Pensions Authority) lo reconoce en sus informes de supervisión: ante la falta de telemetría directa sobre aceleración, frenado o velocidad, las aseguradoras recurren a variables sustitutas para deducir el nivel de riesgo de un asegurado.
El problema de esto es el coste de oportunidad para el negocio asegurador: expulsa a clientes rentables o les cobra de más, erosionando el margen y disparando la fuga de clientes. El reto no es recopilar más telemetría en bruto, sino aplicar diseño conductual para sustituir las suposiciones por evidencia predictiva dirigida a optimizar la rentabilidad del negocio.
El mercado telemático en España: una infraestructura desaprovechada
Las modalidades telemáticas no son una novedad técnica en el ecosistema asegurador:
- Pay-As-You-Drive (PAYD): tarificación vinculada al kilometraje real consumido.
- Pay-How-You-Drive (PHYD): modelos dinámicos que puntúan la aceleración, los hábitos de frenado, los excesos de velocidad y las franjas horarias de circulación.
A pesar de su madurez técnica, su penetración en la cuenta de resultados de las entidades europeas sigue siendo testimonial. De acuerdo con la revisión de EIOPA sobre 222 entidades, solo el 15% de las aseguradoras de autos comercializa algún producto basado en el uso, y con un peso inferior al 10% del volumen total de sus primas.
En España, la predisposición ya supera con creces a la oferta de las compañías: un 25% de los asegurados afirma contar con pólizas de pago por uso, frente al 31% de Francia o el 32% de Alemania (Guidewire, 2022).
La pregunta entonces es: ¿por qué no ha escalado?
Por un problema de enfoque. La industria ha sufrido un grave error de posicionamiento y ha tratado el seguro telemático casi en exclusiva como un mecanismo de descuento agresivo para conductores noveles con primas prohibitivas, ignorando segmentos de alto valor patrimonial o igual de rentables que el conductor joven que busca abaratar una prima alta.
El ángulo ciego del sector: el cliente patrimonial de baja exposición
Imaginemos un perfil habitual en cualquier base de datos: una persona de 68 años, propietaria de tres coches (uno de ellos de gama alta), que conduce menos de 6.000 kilómetros al año en horario diurno, no registra frenazos bruscos y acumula diez años sin un solo parte de siniestro.
En este contexto, un modelo tradicional ve tres alertas rojas:
- Coche caro = coche de coste de reparación elevado
- Una edad avanzada
- Tres coches = dispersión de riesgo por volumen de coches
La prima se encarece de forma preventiva, pero la realidad es que los datos de interacción y uso cuentan otra historia que revela un arquetipo completamente distinto: el cliente patrimonial responsable de baja utilización.
- Riesgo real bajo: pocos kilómetros, conducción prudente y siniestralidad nula.
- Alto valor de cliente: capacidad económica, varios coches y posibilidad de asegurar a la familia.
- Alta fidelidad potencial: cuida sus coches y valora el trato personalizado.
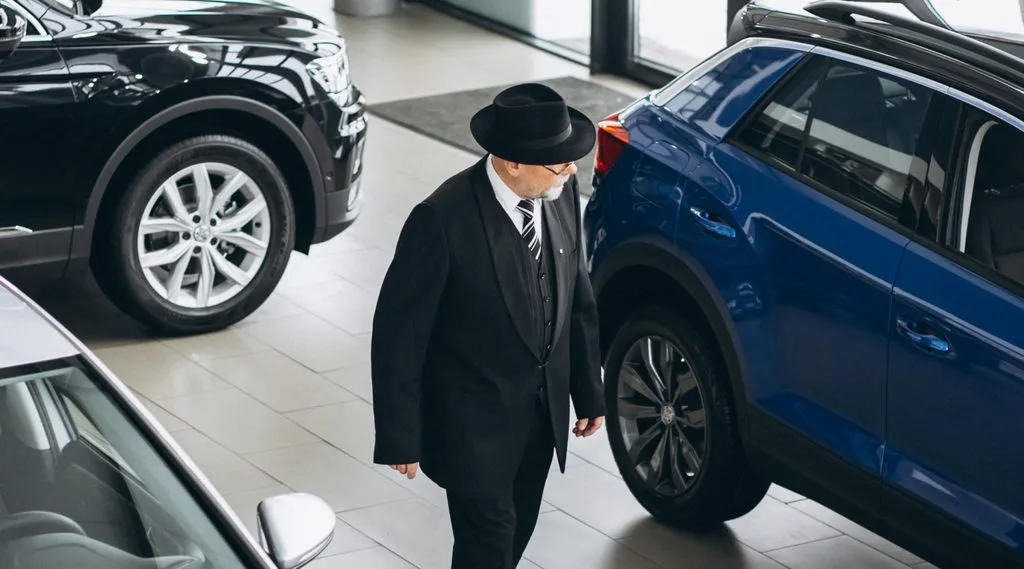
Por eso la prima no debería depender solo del valor del auto: aunque un coche exclusivo conlleva costes de recambio más altos, si apenas circula su exposición al riesgo es mínima. Cruzar ambos factores permite diseñar una póliza multivehículo con bonificaciones dinámicas por conducción prudente y coberturas asistenciales o de mantenimiento personalizadas.
Al no disponer de estos modelos de segmentación, las aseguradoras tradicionales dejan escapar a sus clientes más rentables directamente hacia la competencia.
Privacidad, RGPD y la eliminación de fricciones cognitivas
Cualquier arquitectura de captación basada en datos personales choca frontalmente con la incertidumbre de la persona (FUDs: Fear, Uncertainty, Doubt).
Los estudios de consumo reflejan que el 58% de los españoles teme que este tipo de pólizas comprometa su privacidad, aunque solo un 25% rechaza frontalmente ceder sus datos a cambio de un servicio personalizado (Guidewire, 2022).
La barrera crítica, por tanto, no está en la legalidad del tratamiento, sino en el diseño de la información en el punto de contacto: qué se recoge y para qué:
- Amparo normativo: las directrices del Comité Europeo de Protección de Datos (EDPB 01/2020) ratifican que el tratamiento telemático puede sustentarse en la ejecución del contrato (art. 6.1.b del RGPD), siempre que se limite al principio de minimización de datos.
- Mitigación del sesgo de explotación. La EIOPA alerta de dos riesgos: usar la segmentación para cobrar más a quien es menos propenso a cambiar de compañía (es decir, usar modelos dinámicos para penalizar la inercia de clientes fieles) y contra la opacidad algorítmica y la falta de transparencia de los modelos algorítmicos (EIOPA, 2019).
- Diseño de confianza: cuando la persona comprende qué variable se monitoriza (por ejemplo, suavidad en la frenada) y constata que el control de la prima depende de su comportamiento y no de su estatus económico, la resistencia psicológica desaparece. Porque un arquetipo bien diseñado premia el comportamiento que el cliente controla, no su perfil económico.
De la analítica avanzada a la rentabilidad operativa: la visión BXOp (Business eXperience Optimization)
Tener acceso a millones de registros telemáticos no genera una ventaja competitiva por sí solo. Hace falta contar con una arquitectura de decisión adecuada para transformar esos registros en negocio.
El conductor joven ya dispone de ofertas en el mercado, pero perfiles estratégicos como el profesional que tiene teletrabajo híbrido, las familias con coches estacionales o el perfil patrimonial sénior continúan huérfanos de propuestas a medida.
Desde Flat 101, analizamos esos comportamientos para encontrar los gaps que los modelos tradicionales no detectan a través de nuestro marco de trabajo BXOp (Business eXperience Optimization).
Te ayudamos a definir nuevos arquetipos de cliente, medir su rentabilidad real y convertirlos en propuestas de seguro más precisas, competitivas y transparentes en tres pasos:
- Auditamos el ecosistema analítico y conductual: integramos telemetría, investigación cualitativa y analítica predictiva para identificar brechas de demanda no resueltas.
- Diseñamos arquetipos de comportamiento accionables: modelamos la intención y el perfilado progresivo de las personas usuarias y reducimos el abandono en los flujos de cotización y contratación.
- Optimizamos la rentabilidad de la cartera: alineamos los incentivos de la póliza con la mitigación real del riesgo, asegurando una captación con menor CAC y mayor Lifetime Value (LTV).
Preguntas frecuentes sobre arquetipos conductuales en seguros (FAQ)
¿Qué diferencia existe entre un arquetipo conductual y una segmentación demográfica?
La segmentación tradicional clasifica a las personas por atributos fijos (edad, código postal, estado civil). Los arquetipos conductuales analizan cómo interactúa y toma decisiones la persona asegurada en tiempo real (hábitos de conducción, frecuencia de uso y contextos de movilidad) con precisión actuarial.
¿Qué marco regulatorio aplica al uso de telemetría en seguros en España?
El tratamiento se rige por el RGPD y las directrices 01/2020 del Comité Europeo de Protección de Datos (EDPB), basándose en la ejecución del contrato y la minimización estricta de la información recolectada.
¿Cómo ayuda el enfoque BXOp al sector asegurador?
BXOp une investigación de usuarios, analítica de datos, diseño de producto e inteligencia artificial para erradicar fricciones en los procesos de contratación digital, optimizar la experiencia global y maximizar la rentabilidad de las pólizas en base al comportamiento real del cliente.